
„Der Logistikimmobilienmarkt bewegt sich 2026 zwischen rückläufiger Bautätigkeit und regional wieder anziehender Nachfrage. Von einer breiten Erholung kann noch keine Rede sein. Umso wichtiger sind Standorte und Projekte mit einer belastbaren Nutzernachfrage und zukunftsfähiger Qualität“, sagt Alexander Fieback, Teamlead Büro- und Gewerbeimmobilien bei Bulwiengesa.
Artikel
von Tim-Oliver Frische
„Der Logistikimmobilienmarkt bewegt sich 2026 zwischen rückläufiger Bautätigkeit und regional wieder anziehender Nachfrage. Von einer breiten Erholung kann noch keine Rede sein. Umso wichtiger sind Standorte und Projekte mit einer belastbaren Nutzernachfrage und zukunftsfähiger Qualität“, sagt Alexander Fieback, Teamlead Büro- und Gewerbeimmobilien bei Bulwiengesa.
Im Jahr 2025 wurden rund 4,5 Millionen Quadratmeter Logistikfläche fertiggestellt. Für das erste Halbjahr 2026 weist die Studie rund 1,84 Millionen Quadratmeter aus. Damit zeichnet sich für das Gesamtjahr ein weiterer Rückgang ab. Als Gründe nennt Bulwiengesa unter anderem zeitlich gestreckte Projekte und eine selektivere Auswahl bei Projektstarts.
Auf dem Vermietungsmarkt zeigen sich regional unterschiedliche Entwicklungen. Im ersten Halbjahr 2026 lag Düsseldorf mit rund 268.000 Quadratmetern Flächenumsatz an der Spitze. Es folgten Hamburg mit rund 233.000 Quadratmetern und Köln mit rund 182.000 Quadratmetern. Düsseldorf übertraf damit bereits nach 6 Monaten das Flächenumsatzvolumen des gesamten Vorjahres. Die Unterschiede zwischen den Regionen sprechen laut Studie jedoch gegen die Annahme einer flächendeckenden Erholung.
Mieten stabil auf hohem Niveau
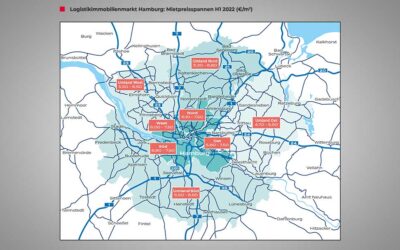
Die Mieten haben sich auf hohem Niveau weitgehend stabilisiert. In den A-Standorten einschließlich Rhein-Ruhr lag die durchschnittliche Spitzenmiete im ersten Halbjahr 2026 weiterhin bei rund 8,90 Euro je Quadratmeter. Die durchschnittliche Spitzenrendite erhöhte sich leicht von 4,6 auf 4,7 Prozent. Investoren konzentrieren sich weiterhin auf hochwertige Standorte und Objekte mit belastbarer Vermietungsperspektive.
Weitere Nachfrageimpulse kommen aus dem Defence-Sektor und von asiatischen Nutzern. Der Flächenbedarf im Defence-Bereich umfasst neben klassischen Logistikimmobilien zunehmend auch Produktionsimmobilien und technisch spezialisierte Objekte. Zu den verstärkt auftretenden asiatischen Unternehmen auf Nutzerseite zählen Goodcang Logistics, JD Logistics und SK Express.
Die Kurzstudie ist online verfügbar: logistik-und-immobilien.de
1,84 Mio. m²
Logistikfläche wurden im ersten Halbjahr 2026 laut Bulwiengesa fertiggestellt.